Psychologia zakupów a pułapka odroczonych płatności
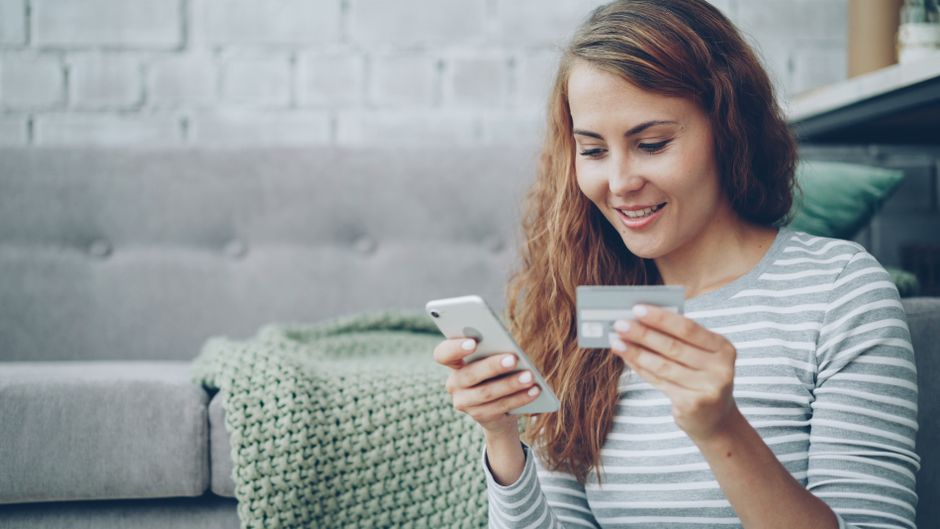
W dzisiejszym świecie zakupów online hasła typu „kup teraz, zapłać później” stały się niemal wszechobecne. Na pierwszy rzut oka wyglądają one na wyjątkowo atrakcyjne rozwiązanie, które pozwala nam cieszyć się nowymi produktami bez konieczności natychmiastowego uszczuplania domowego budżetu. Wygoda jest niepodważalna – kilka kliknięć wystarczy, aby zamówić towar, a faktura trafi do nas dopiero za miesiąc lub zostanie rozbita na mniejsze raty. Jednak w kategorii zarządzania finansami osobistymi, ten mechanizm często staje się źródłem niepotrzebnego stresu. Mechanizm psychologiczny stojący za tymi usługami opiera się na tzw. dystansie czasowym między chwilą przyjemności z zakupu a momentem realnego odczucia straty pieniędzy. Kiedy płacimy kartą lub gotówką, mózg rejestruje wydatek natychmiast, co wywołuje pewien rodzaj emocjonalnego oporu przed nadmiernym wydawaniem. W przypadku odroczonej płatności ten „ból płacenia” zostaje wyeliminowany, co sprawia, że nasze decyzje zakupowe stają się mniej racjonalne, a bardziej impulsywne.
Problem pojawia się w momencie, gdy zsumujemy kilka takich transakcji, nie zdając sobie sprawy z ich realnego wpływu na nasze miesięczne zobowiązania. Często traktujemy odroczoną płatność jako brak wydatku, podczas gdy w rzeczywistości jest to zaciągnięcie krótkoterminowego długu. Nawet jeśli usługa jest promowana jako „darmowa” lub „bezodsetkowa”, musimy pamiętać, że każda taka operacja obciąża nasze przyszłe dochody. Jeśli nasze nawyki finansowe nie idą w parze z dyscypliną, łatwo wpaść w błędne koło, w którym każdy kolejny miesiąc jest z góry zaplanowany pod kątem spłaty zaległych zobowiązań za towary, z których często nawet już nie korzystamy z taką samą intensywnością, jak w dniu zakupu.
Czy traktowanie odroczenia płatności jako długu zmienia podejście do domowego budżetu?
Zmiana perspektywy z „to tylko płatność za miesiąc” na „to zaciągnięty kredyt” jest kluczowym krokiem w budowaniu stabilności finansowej w życiu prywatnym. Jeśli zaczniemy zapisywać każdą taką transakcję w arkuszu wydatków jako zobowiązanie, obraz naszego stanu posiadania stanie się znacznie bardziej przejrzysty. Bardzo często zdarza się, że suma odroczonych płatności po kilku tygodniach staje się dla nas zaskoczeniem. Poczucie kontroli nad własnym portfelem jest fundamentem bezpieczeństwa, a nadmierne korzystanie z zewnętrznych metod finansowania zakupów skutecznie tę kontrolę osłabia. Warto zatem zadać sobie pytanie: czy naprawdę potrzebuję tej rzeczy teraz, czy może jest to uległość wobec łatwego dostępu do kapitału, który w ostatecznym rozrachunku do mnie nie należy?
Warto też wziąć pod uwagę aspekt prawny i konsekwencje opóźnień w spłacie. Choć sam proces zakupowy przebiega błyskawicznie i bezboleśnie, niespłacenie kwoty w wyznaczonym terminie wiąże się z szeregiem kar umownych, karnymi odsetkami oraz wpisami w bazach dłużników. To, co zaczęło się od zakupu modnego ubrania czy elektroniki, może przerodzić się w długotrwały problem z historią kredytową, która jest sprawdzana przy próbie wzięcia kredytu hipotecznego czy nawet przy podpisywaniu umowy na abonament telefoniczny. Dlatego tak ważne jest, aby traktować każdą usługę typu BNPL – czyli buy now, pay later – jako realne zadłużenie, które musi zostać ujęte w planie spłat, a nie jako przywilej pozwalający na życie ponad stan.
Jak zarządzać odroczonymi płatnościami bez ryzyka dla domowego budżetu?
Kluczem do zachowania zdrowej relacji z finansami w erze cyfrowej jest przede wszystkim zasada ograniczonego zaufania do własnych impulsów. Jeśli decydujemy się na korzystanie z odroczonych płatności, powinniśmy traktować je wyłącznie jako narzędzie logistyczne – na przykład w sytuacji, gdy musimy zamówić kilka rozmiarów ubrań, aby sprawdzić, co pasuje, a następnie odesłać niechciane sztuki. W takim przypadku odroczenie płatności faktycznie ułatwia proces zwrotu, ponieważ nie musimy czekać na księgowanie zwrotu środków na nasze konto. Jednak w sytuacji zakupów docelowych, znacznie bezpieczniejszą metodą jest posiadanie fizycznych środków na koncie w momencie dokonywania zakupu. Jeśli nie stać nas na dany produkt dzisiaj, odroczenie płatności jedynie przesuwa problem w czasie, nie rozwiązując jego podstawowej przyczyny, jaką jest brak płynności finansowej.
Dyscyplina finansowa w życiu prywatnym wymaga od nas prowadzenia rzetelnego rejestru wszystkich „ukrytych” długów. Każda aplikacja, przez którą decydujemy się na odroczenie terminu zapłaty, powinna mieć w naszym osobistym budżecie przypisaną odpowiednią rubrykę. Dzięki temu unikniemy momentu, w którym suma spłat w jednym miesiącu przekroczy nasze realne możliwości finansowe. Świadomość, że odroczona płatność to wciąż zobowiązanie wobec instytucji finansowej, pozwala na chłodną kalkulację zysków i strat. Ostatecznie, to my sami jesteśmy strażnikami własnej stabilności, a świadome decyzje zakupowe są zawsze lepszym rozwiązaniem niż krótkotrwała satysfakcja okupiona koniecznością spłaty w niepewnej przyszłości.